Domain bücherläden.de kaufen?
Wir ziehen mit dem Projekt
bücherläden.de um.
Sind Sie am Kauf der Domain
bücherläden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bücherläden.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
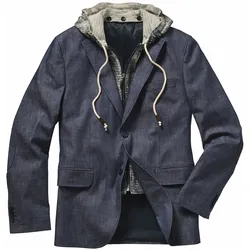
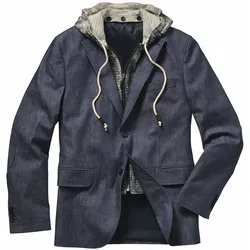
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
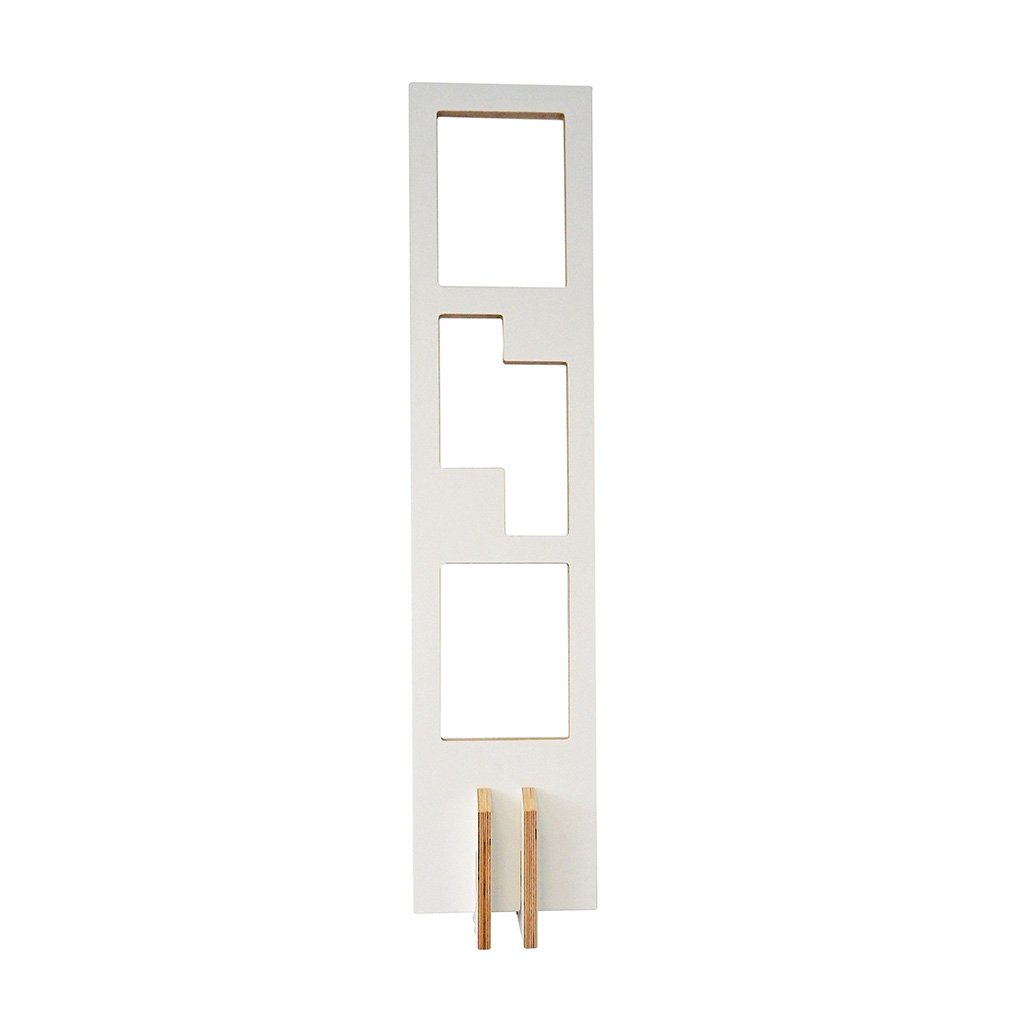
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
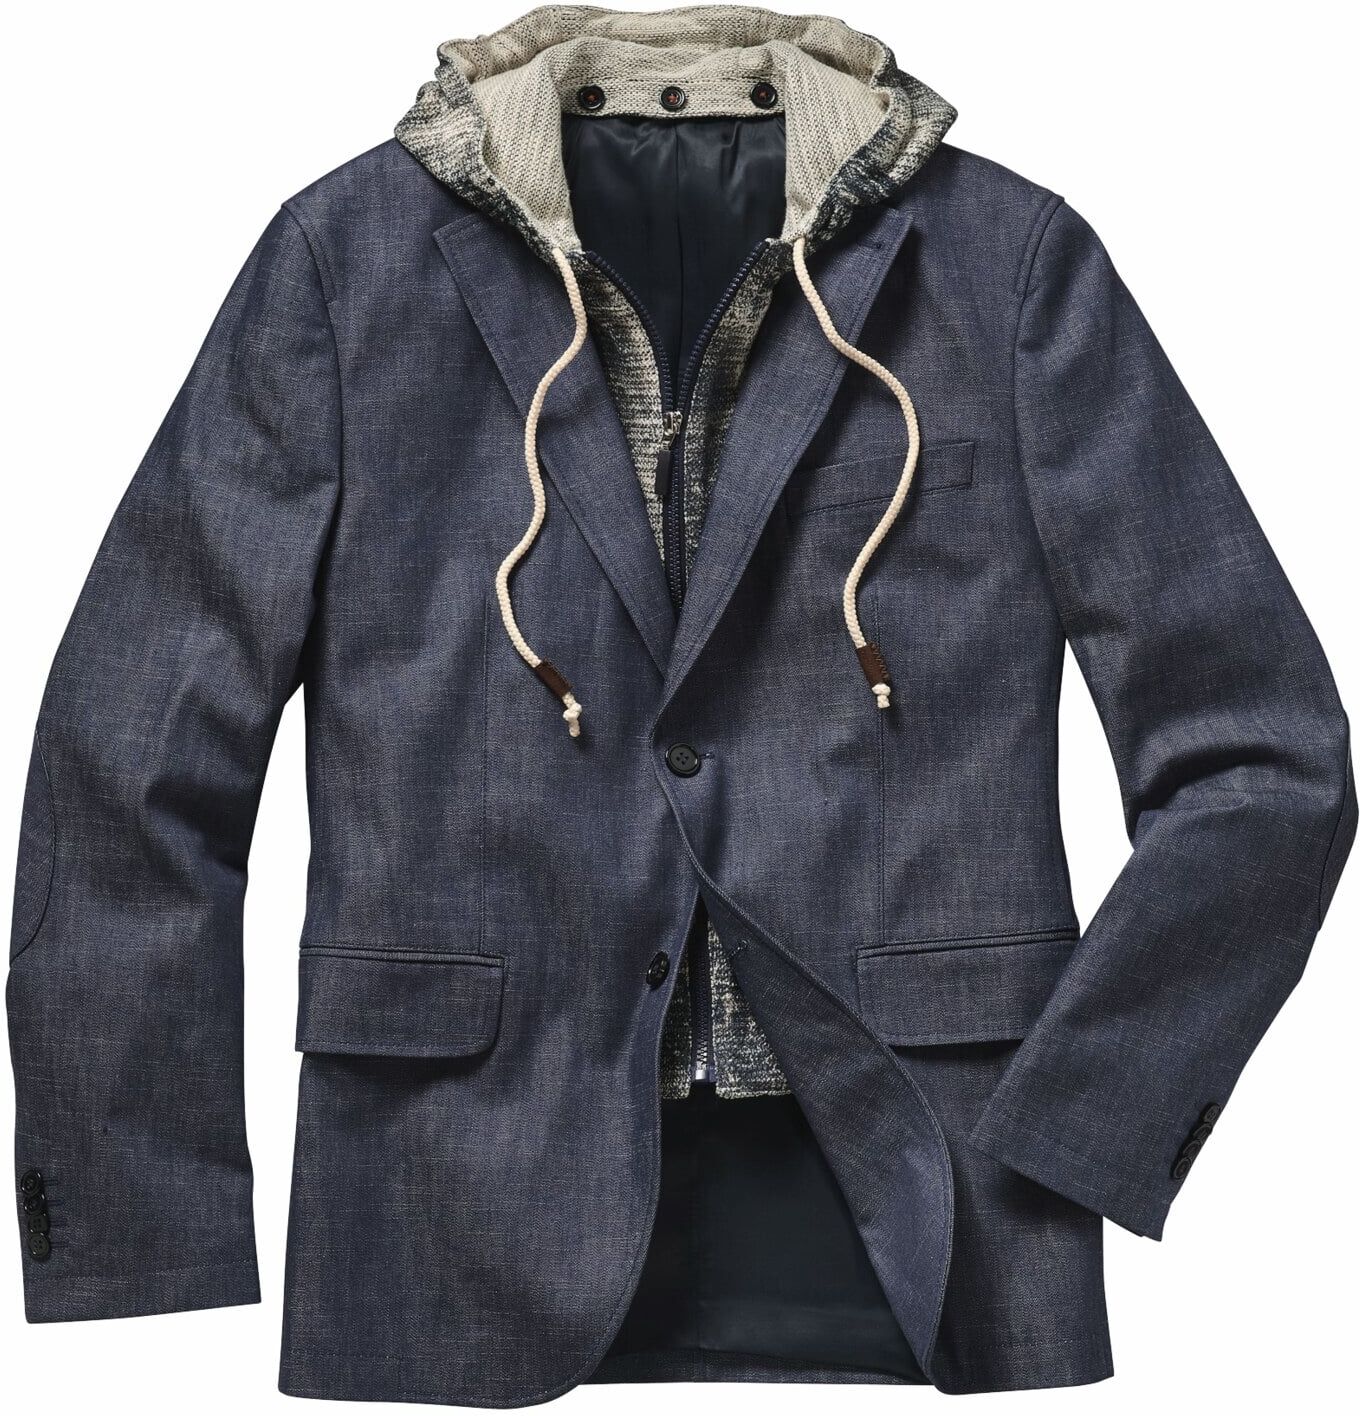
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kurzke, Hermann: Literatur lesen wie ein KennerLiteratur lesen wie ein Kenner , Eine Handreichung für passionierte Leserinnen und Leser , Zylinderstehbolzen > Motoren & Motorteile , Erscheinungsjahr: 20210318, Produktform: Leinen, Autoren: Kurzke, Hermann, Seitenzahl/Blattzahl: 394, Abbildungen: mit einer Abbildung, Keyword: Roman; Lyrik; Gedicht; Drama; Theaterstück; Literatur verstehen; Kleist; Thomas Mann; Minnesang; Bildungsroman; Dante; Günther Grass; Enzensberger; Prosa; Poesie; Literaturführer; verstehen, Fachschema: Literaturwissenschaft~Gedicht / Lyrik~Lyrik~Drama - Dramatiker~Schauspiel, Fachkategorie: Literaturwissenschaft, allgemein~Literaturwissenschaft: Lyrik und Dichter~Literaturwissenschaft: Dramen und Dramatiker~Literaturwissenschaft: Prosa, Erzählung, Roman, Autoren, Thema: Entdecken, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Begleitbücher, literarische Führer, Rezensionen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 223, Breite: 152, Höhe: 32, Gewicht: 625, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 253676428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Ken Follett - Die Brücken der Freiheit: Roman (Lübbe Belletristik) - Preis vom 01.11.2026 20:30:31 hBinding : Gebundene Ausgabe, Label : Bastei Lübbe, Publisher : Bastei Lübbe, NumberOfItems : 1, medium : Gebundene Ausgabe, numberOfPages : 544, publicationDate : 1996-01-01, authors : Ken Follett, translators : Lohmeyer, Till R., Christel Rost5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
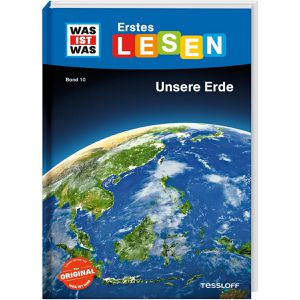
WAS-IST-WAS Spielbuch Erstes Lesen Band 10 - Unsere Erde, 7 Jahre, SachbuchMit WAS IST WAS durch erste Sachtexte die Lesekompetenz verbessern Spannende Einblicke in Entstehung, Bodenschätze, Klima und Klimaschutz auf der Erde Große Fibelschrift und ein Lesequiz nach jedem Kapitels helfen beim Lesenlernen Vermittelt nebenbei wichtiges Wissen über das Leben um uns herum Mit tollen Fotos von den verschiedenen Kontinenten des Planeten Willi der Waschbär führt mit seinen Kommentaren durch das ganze Buch WAS IST WAS Erstes Lesen führt Kinder ab 7 Jahren an das selbstständige Lesen heran Kürzere Sätze und leicht verständliche Texte erleichtern den Einstieg Altersgerecht und anschaulich erklärt, ideal die 1. bis 3. Klasse Maße 24,7 x 17,7 x 1 cm, 64 Seiten Merkmale: Altersempfehlung: ab 7 Jahre Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.8,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kurzke, Hermann: Literatur lesen wie ein KennerLiteratur lesen wie ein Kenner , Eine Handreichung für passionierte Leserinnen und Leser , Zylinderstehbolzen > Motoren & Motorteile , Erscheinungsjahr: 20210318, Produktform: Leinen, Autoren: Kurzke, Hermann, Seitenzahl/Blattzahl: 394, Abbildungen: mit einer Abbildung, Keyword: Roman; Lyrik; Gedicht; Drama; Theaterstück; Literatur verstehen; Kleist; Thomas Mann; Minnesang; Bildungsroman; Dante; Günther Grass; Enzensberger; Prosa; Poesie; Literaturführer; verstehen, Fachschema: Literaturwissenschaft~Gedicht / Lyrik~Lyrik~Drama - Dramatiker~Schauspiel, Fachkategorie: Literaturwissenschaft, allgemein~Literaturwissenschaft: Lyrik und Dichter~Literaturwissenschaft: Dramen und Dramatiker~Literaturwissenschaft: Prosa, Erzählung, Roman, Autoren, Thema: Entdecken, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Begleitbücher, literarische Führer, Rezensionen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 223, Breite: 152, Höhe: 32, Gewicht: 625, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 253676428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.